Clemente Lima Advogados

Descubra se o reajuste do seu plano de saúde é abusivo.

Os critérios que os tribunais já usaram, em milhares de decisões, para mandar a operadora recalcular a mensalidade.

Peça a análise do seu caso.

Tire suas dúvidas pelo WhatsApp: o escritório avalia o seu caso e explica se há motivo para questionar o aumento.

Analisar meu reajuste

O aumento que você recebeu tem nome.

Em 2026, a ANS limitou o reajuste dos planos individuais e familiares a 5,11%.

Nos planos coletivos, a ANS não fixa limite: o percentual sai de um cálculo da própria operadora. E ele tem chegado a três vezes o índice da ANS.

Esse cálculo deveria vir explicado. Muitas vezes, a operadora informa só o novo valor, sem mostrar de onde saiu o percentual.

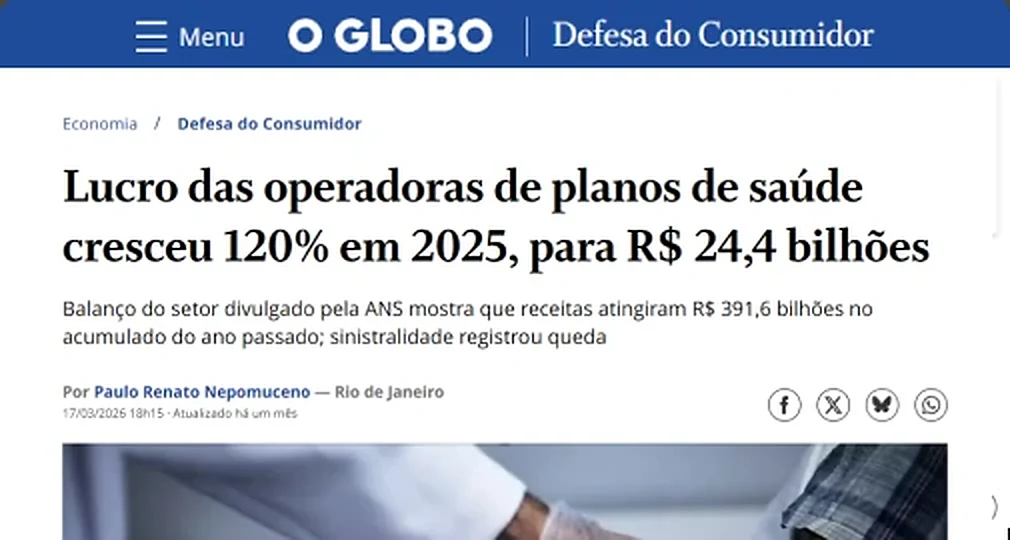
Em 2025, o lucro das operadoras cresceu 120%, para R$ 24,4 bilhões.

Aumento muito acima do índice, sem justificativa clara, tem nome: reajuste abusivo. E cada vez mais gente percebe isso. Só em 2025, o Judiciário recebeu 343 mil novas ações contra planos de saúde.

Fontes: ANS (índice de 2026) · Terra (reajuste dos coletivos) · O Globo (balanço do setor) · CNJ, Painel de Estatísticas Processuais de Direito à Saúde (ações de 2025).

O Globo, Defesa do Consumidor: lucro das operadoras de planos de saúde cresceu 120% em 2025, para R$ 24,4 bilhões
O Globo · balanço da ANS

Mas esse aumento pode ser revisto.

Quando a operadora não comprova o cálculo, ou quando o plano coletivo é, na prática, um plano de família, a Justiça tem aplicado ao contrato o índice da ANS. A mensalidade é recalculada, e o que foi cobrado a mais pode ser devolvido.

O seu aumento também veio muito acima da inflação?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste

Por que a Justiça vem equiparando o reajuste dos planos coletivos ao dos planos individuais e familiares?

O plano individual e familiar tem o menor reajuste do mercado, normalmente perto da inflação. A partir daí, e com base no Código de Defesa do Consumidor e no Código Civil, que admitem a revisão de reajustes desproporcionais, os tribunais construíram dois fundamentos principais para conter os aumentos nos contratos coletivos:

Falsos coletivos

Muitos contratos de família são assinados em nome de um CNPJ só para viabilizar a contratação. Nesses casos, os tribunais leem a operação como manobra da operadora e equiparam o reajuste ao índice da ANS.

Aumento sem justificativa

Processos e reportagens mostram que a operadora raramente comprova a necessidade do percentual aplicado. Sem essa demonstração, a Justiça revisa o reajuste e manda seguir o mesmo índice dos planos individuais e familiares.

O seu plano é coletivo, mas na prática atende só a sua família?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste
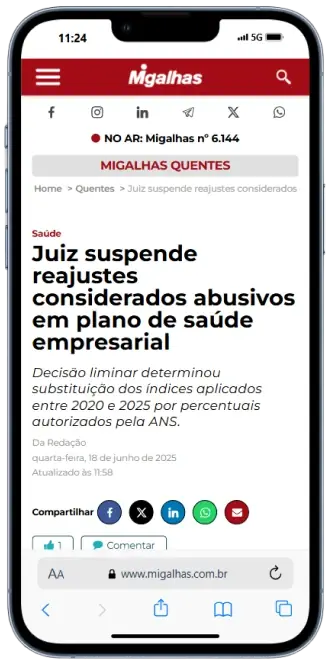
Notícia do Migalhas: juiz suspende reajustes considerados abusivos em plano de saúde empresarial
Decisão noticiada pelo Migalhas
Notícia do Migalhas: TJ/SP afasta reajuste de plano coletivo aplicado sem justificativa
Ler no Migalhas ↗

Que argumento a Justiça tem usado para rever esses aumentos?

Quem usa o plano A sua família
você, cônjuge, filhos, pais
Como o contrato foi feito Plano empresarial
pensado para funcionários
  • Muita gente contratou o plano pelo CNPJ porque, na hora, a mensalidade saía bem mais barata que a de um plano familiar. Era a opção mais em conta disponível.
  • A conta chega depois. Como contrato empresarial, o plano fica fora do teto da ANS, e o reajuste anual passa a ser definido pela operadora, com base em cálculos que ela raramente mostra.
  • Quando quem usa o plano é só você e a sua família, os tribunais têm considerado quem de fato está no contrato. O plano passa a ser tratado como familiar, e o reajuste pode ser limitado ao índice da ANS. É o chamado falso coletivo.
  • Mesmo quando há outros beneficiários, ou o plano é coletivo por adesão, a operadora precisa provar como chegou ao percentual. Sem essa prova, a Justiça pode mandar recalcular a mensalidade.
O plano está no CNPJ, mas quem usa é a família?

Mande o contrato e os últimos boletos. O escritório verifica se o seu caso se enquadra.

Analisar meu reajuste

E os planos por adesão? Esses aumentos também podem ser revistos?

No plano por adesão, você entra por meio de uma entidade: o conselho da sua profissão, um sindicato ou uma associação indicada pelo corretor. Para muita gente, era o jeito de ter plano sem abrir um CNPJ.

O reajuste, porém, não passa por você. Ele é negociado entre a operadora e a entidade, muitas vezes com uma administradora no meio, fica fora do teto da ANS e chega pronto no boleto.

Em parte dos casos, a entidade só existe no papel: você paga a associação, mas nunca viu nada que ela tenha feito pela categoria. Quando isso acontece, os tribunais têm tratado o contrato como individual, e o reajuste pode ser limitado ao índice da ANS.

Mesmo com uma entidade séria por trás, a operadora precisa mostrar como chegou ao percentual. Se não mostra, cabe pedir a revisão do aumento na Justiça.

Entrou no plano pelo conselho, por um sindicato ou por uma associação?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste
Terra: plano coletivo tem reajuste três vezes a mais que o índice da ANS
Terra · Economia Ler a notícia ↗

Qual o indício de que o reajuste do plano pode ter sido abusivo?

O jeito mais direto é colocar o histórico de aumentos do seu plano lado a lado com os índices que a ANS define para os planos individuais e familiares:

O percentual do seu contrato ficou acima desses índices? Mesmo em plano coletivo, é indício de abuso.

Conversa direta pelo WhatsApp do escritório

Conferir o meu percentual

O reajuste por mudança de faixa etária também pode ser questionado?

Pode. O aumento por idade é permitido, mas tem regras. O STJ definiu que ele só vale quando está previsto no contrato, segue as normas da ANS e não usa percentuais desarrazoados (Tema 952).

O salto dos 59 anos

Depois dos 60, o Estatuto da Pessoa Idosa proíbe reajuste por idade. Por isso, muitos contratos concentram o maior aumento na última faixa, aos 59 anos, e a mensalidade dá um salto de uma vez só. Quando o percentual é tão alto que, na prática, impede a pessoa de continuar no plano, a Justiça pode considerá-lo abusivo.

Percentuais fora da regra

O contrato precisa informar o percentual de cada faixa. E, nos planos contratados a partir de 1999, a última faixa não pode custar mais de seis vezes a primeira. Se as faixas aparecem sem percentual, ou se a conta passa desses limites, o aumento pode ser revisto.

O boleto deu um salto quando você, ou seu pai ou sua mãe, fez 59 anos?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste

O que é a ação revisional de reajuste de plano de saúde?

É o processo em que você pede à Justiça que afaste o reajuste abusivo. O pedido alcança três momentos do contrato:

  1. Últimos 3 anos

    Devolução do que foi pago a mais

    O que você pagou acima do devido nos 3 anos anteriores à ação pode ser devolvido, assim como o que for pago a mais durante o processo.

  2. Mensalidade de hoje

    Um novo índice

    O reajuste abusivo dá lugar a um índice compatível com as regras da ANS, mesmo em contrato coletivo, e a mensalidade é recalculada.

  3. Próximos reajustes

    Correção daqui para a frente

    A decisão pode determinar que os reajustes seguintes também sigam o índice da ANS, para o problema não voltar no próximo aniversário do contrato.

Quer saber o que dá para pedir no seu caso?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste

Como funciona o processo judicial?

  1. Antes de tudo

    Análise do seu contrato

    Você manda o contrato, os boletos e as cartas de reajuste. O escritório confere se há fundamento para a ação antes de qualquer passo.

  2. No início do processo

    Pedido de liminar

    A ação já começa com um pedido de urgência para o juiz mandar aplicar um reajuste menor enquanto o processo corre. Se a liminar sai, a mensalidade cai antes mesmo da sentença.

  3. Na sentença

    Decisão final

    Se a ação for julgada procedente, o novo valor fica confirmado e o que você pagou a mais nos últimos três anos volta com correção.

  4. Do pedido à sentença, o plano continua ativo e com a mesma cobertura. A operadora não pode cancelar o contrato porque você entrou na Justiça.
O primeiro passo é mandar os documentos.

Contrato, boletos e a carta do último reajuste, pelo WhatsApp. Se não tiver tudo, comece pelo que tiver.

Analisar meu reajuste

Principais tipos de reajuste questionados na Justiça

Quase sempre o aumento chega direto no boleto, sem carta e sem explicação. A origem dele, porém, está escrita no contrato. Veja qual destes trechos explica o seu.

Reajuste anual por sinistralidade planos coletivos

No contrato · cláusula de reajuste

“… a contraprestação pecuniária será revista anualmente, na data de aniversário do contrato, em razão da variação de custos e sinistralidade verificada no grupo, no percentual de __,__%.”

Todo ano, no aniversário do contrato, a operadora aplica um percentual alegando que o grupo gastou mais do que pagou. Para cobrar isso, ela precisa apresentar os cálculos atuariais que sustentam o número. Quando essa conta não aparece, ou não é clara, o reajuste pode ser revisto na Justiça.
Reajuste por mudança de faixa etária

No contrato · tabela de faixas etárias

49 a 53 anos+ __,__% 54 a 58 anos+ __,__% 59 anos ou mais+ __,__%

É a última faixa permitida e costuma concentrar o maior salto do contrato. Fica logo antes dos 60 anos, idade a partir da qual o Estatuto da Pessoa Idosa proíbe reajuste por idade.

Reajuste acima do índice da ANS

No boleto · comparação com a ANS

Aplicado ao seu contrato__,__% Teto ANS 20265,11% acima do teto da ANS

Nos planos individuais e familiares, o teto da ANS é obrigatório. Nos coletivos, ele vira a régua quando o contrato é, na prática, de uma família ou quando a operadora não justifica o percentual. Compare o seu número com o do ano.

Reajuste em plano antigo

No contrato · primeira página

Contrato firmado em __/__/____, antes de 1999, quando passou a valer a Lei 9.656/98.

Adaptação ao novo regimenão realizada

Quem nunca adaptou o contrato à lei de 1998 segue as regras escritas nele, que muitas vezes trazem fórmulas de reajuste sem critério claro. Essas cláusulas também podem ser revistas na Justiça.

Achou um trecho parecido com o do seu contrato?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste

Quem pode entrar com a ação para rever o reajuste do plano de saúde?

Qualquer consumidor que tenha sofrido um reajuste considerado abusivo pode buscar a revisão na Justiça — seja o contrato individual, familiar, coletivo por adesão ou empresarial.

  • Quem é idoso e teve reajuste por faixa etária

    O Estatuto do Idoso veda a cobrança diferenciada por idade a partir dos 60 anos — e o salto aplicado aos 59 cai logo antes dessa fronteira.

  • Quem está em plano coletivo

    Empresarial ou por adesão, com aumentos anuais muito acima da inflação e do índice da ANS.

  • Quem tem contrato antigo

    Assinado antes da regulação e nunca adaptado à legislação atual.

Como proceder

Um advogado com atuação na área lê o contrato e o histórico de reajustes e diz se há fundamento para questionar o aumento. Vale fazer isso antes do próximo aniversário do contrato: com o plano ativo, o alcance da revisão é maior.

Analisar meu reajuste

Veja o que a imprensa já falou sobre reajuste abusivo em planos de saúde:

Migalhas: TJ/SP suspende reajuste acima da ANS de plano com poucos segurados
Migalhas: plano de saúde que não justificou reajuste deve cobrar seguindo a ANS
Terra: falta de limite da ANS impacta famílias com planos coletivos
Migalhas: juiz anula reajuste após plano de saúde não justificar aumento
Valor Econômico: Justiça aplica reajuste por índice ANS a plano coletivo
Migalhas: plano de saúde terá de reduzir reajuste de 122% a cliente de 49 anos
Migalhas: convênio deve suspender reajuste de 92% em plano de saúde de idosa
Terra: plano coletivo tem reajuste três vezes a mais que o índice ANS
Terra: maioria dos beneficiários enfrenta reajustes de dois dígitos
O Globo: Justiça aplica reajuste por índice ANS a plano coletivo

*Clique para acessar as notícias

O seu caso se parece com algum desses?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste

Sobre o Clemente Lima Advogados

Há mais de dez anos, o escritório atua em relações de consumo, com foco em contratos de adesão, que o Código de Defesa do Consumidor manda interpretar a favor do consumidor.

O plano de saúde é um deles: reajuste, faixas etárias e metodologia de cálculo foram redigidos pela operadora. O escritório examina cada cláusula à luz do CDC, da Lei 9.656/98 e das normas da ANS.

10 anos

de atuação em relações de consumo e contratos de adesão.

Histórico completo

Todos os reajustes do contrato são conferidos, não só o último.

Sigilo profissional

Contrato, boletos e dados de saúde protegidos pelo sigilo do advogado.

Atendimento em todo o Brasil

Remoto, do primeiro contato à decisão final.

Quer conversar sobre o seu plano?

Conversa direta pelo WhatsApp do escritório

Analisar meu reajuste
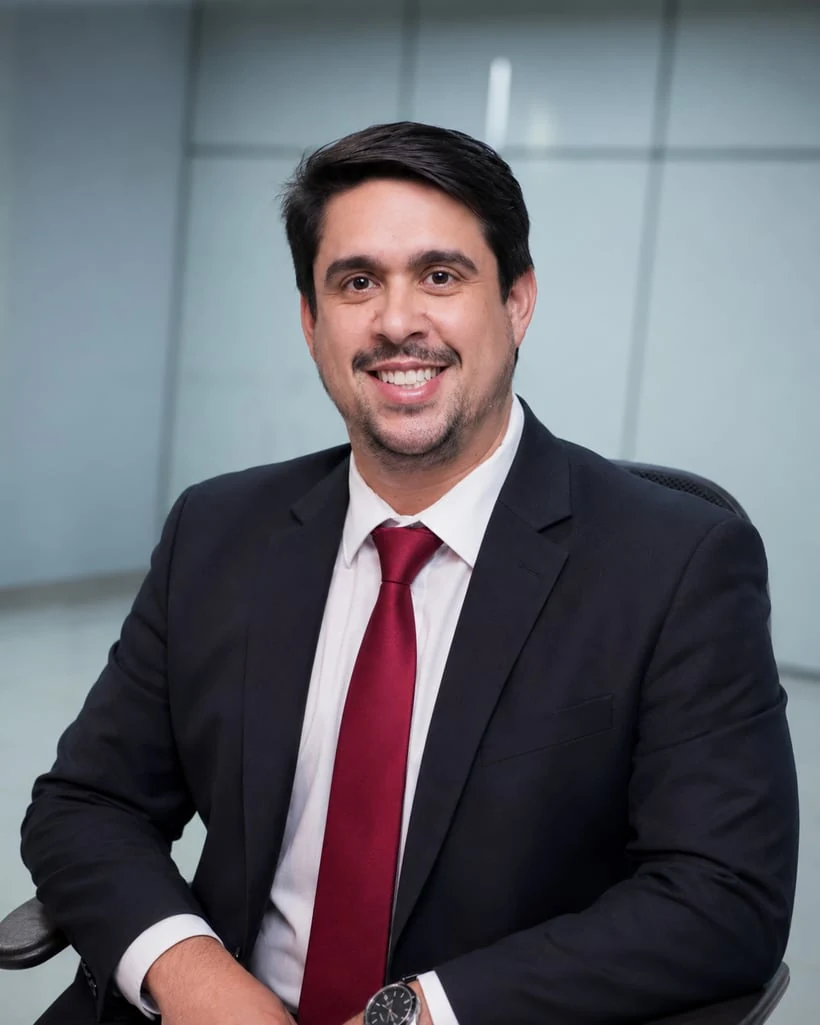
Clemente Freire de Lima Filho, do Clemente Lima Advogados
Clemente Freire de Lima Filho OAB/BA 42.983 · Salvador

Prazo de devolução

Cada mês conta.

A devolução alcança só o que foi pago a mais nos últimos 3 anos, contados da data em que a ação começa. O que passou disso não volta, e a cada mês um mês antigo sai da conta.

Fica para trás 36 meses que entram na conta Hoje

Quanto antes o contrato for conferido, menos fica para trás.

Analisar meu reajuste

Perguntas frequentes

As dúvidas que mais aparecem sobre reajuste abusivo em plano de saúde.

Quando um reajuste de plano de saúde pode ser considerado abusivo?

Depende do tipo de contrato, e existem diferentes espécies de reajuste. Ainda assim, o melhor termômetro do setor para questionar o reajuste anual continua sendo o índice da ANS — especialmente quando o contrato, na prática, atende uma família, mesmo tendo sido celebrado por meio de um CNPJ.

A análise da abusividade passa pela metodologia de cálculo usada pela operadora, pela transparência na composição do índice e pela proporcionalidade do percentual diante dos parâmetros técnicos do setor.

Existe diferença entre reajuste de plano individual, familiar, PME e coletivo por adesão?

Existe — e as operadoras vêm se aproveitando dessa fragilidade regulatória. O plano individual e familiar tem reajuste limitado pelo índice da ANS; por isso deixou de interessar comercialmente, e as famílias foram migradas para contratos coletivos.

O coletivo empresarial e o por adesão têm reajuste livre, apoiado em sinistralidade. PME é uma modalidade de coletivo empresarial para empresas pequenas, em geral de 2 a 29 vidas — e foi justamente aí que as operadoras passaram a inserir famílias, o que pode levar à aplicação dos índices da ANS também a esses contratos.

Existe um índice oficial que sirva de referência?

A ANS divulga todo ano o índice máximo aplicável aos planos individuais e familiares, e é esse o melhor parâmetro para aferir eventual abusividade. Em regra ele fica acima da inflação, porque a agência analisa especificamente a saúde financeira das operadoras para fixar um percentual que permita lucro e recomposição de custos.

O que é “falso coletivo” em plano de saúde?

É como as decisões judiciais vêm tratando os contratos coletivos que, na realidade, atendem uma única família. Esses planos não servem a empregados: são planos familiares vestidos de coletivos. Reconhecido o falso coletivo, o contrato passa a ser tratado, para fins de reajuste, como individual ou familiar — com aplicação dos índices da ANS, os mais baixos do mercado.

Quando um plano coletivo por adesão pode ser considerado “de fachada”?

Quando a entidade de classe estipulante só existe no papel, sem atividade real de representação dos beneficiários. Alguns indícios típicos:

  • entidade sem sede própria;
  • nenhuma ação concreta em favor da categoria;
  • corpo associativo inexistente ou inativo;
  • criação apenas para viabilizar a venda de um produto coletivo.

Nessas situações, a contratação coletiva é uma ficção que não corresponde à relação jurídica que de fato existe entre operadora e beneficiário.

Plano empresarial só com membros da mesma família pode ser questionado?

Pode. Quando o “plano empresarial” é contratado por uma pessoa jurídica formada exclusiva ou majoritariamente por parentes, sem atividade empresarial efetiva ou com vínculo trabalhista artificial, a jurisprudência tem reconhecido que a coletividade é só aparente. Aí é possível pleitear a aplicação dos reajustes anuais da ANS próprios dos planos familiares, no lugar dos percentuais coletivos.

Existe respaldo do STJ para a tese do falso coletivo?

Sim. O STJ já reconheceu, em julgados, a possibilidade de equiparar contratos coletivos sem coletividade real ao regime dos planos individuais para fins de reajuste, com base na proteção do consumidor e no equilíbrio contratual. A análise é feita caso a caso, conforme a configuração concreta de cada contrato.

Se eu processar a operadora, posso ter o plano cancelado?

Não. O entendimento atual é claro nesse ponto, e foi reforçado por decisão recente do STJ.

Em planos individuais e familiares, a rescisão só é admitida em duas hipóteses: fraude comprovada ou inadimplência por mais de 60 dias. É o que se chama de exigência de motivação idônea.

Em planos coletivos empresariais com menos de 30 beneficiários — situação típica de pequenos negócios e de contratos familiares disfarçados de empresariais — o STJ fixou tese vinculante (Tema 1.047) exigindo igualmente motivação idônea para a rescisão. Ou seja: em todos os tribunais do país, esses contratos não podem ser cancelados sem justificativa concreta e legítima da operadora.

Nos coletivos com mais de 30 beneficiários, ainda que a rescisão imotivada após 12 meses de vigência seja em regra possível, ela é vedada durante tratamento médico essencial (Tema 1.082 do STJ).

O simples ajuizamento de uma ação não é hipótese legal de rescisão em nenhuma modalidade. Cancelar o contrato por causa do exercício do direito de ação é conduta vedada e pode ser revertida judicialmente.

A operadora pode dificultar autorizações como retaliação?

Não. A relação contratual é regida pela boa-fé objetiva. Recusas motivadas por retaliação são ilícitas e podem ser questionadas judicialmente, com pedido de tutela específica, indenização e multa diária por descumprimento. Enquanto a ação tramita, a operadora segue obrigada a manter o contrato em pleno funcionamento, com todas as coberturas previstas.

Já passei por reajustes em anos anteriores. Ainda posso questioná-los?

Pode. Enquanto o contrato estiver vigente, é possível discutir reajustes aplicados em qualquer momento da relação, porque cláusula nula ou abusiva não se convalida pelo tempo. A análise pode alcançar todo o histórico de reajustes do contrato — veja na pergunta seguinte o que isso significa em termos de dinheiro de volta.

Posso recuperar valores pagos a mais?

É possível recuperar tudo o que foi pago a mais nos últimos 3 anos, conforme jurisprudência consolidada do STJ. Embora a revisão da cláusula possa abranger todo o contrato, os valores passíveis de restituição se limitam a esse período, contado do dia da propositura da ação.

E se eu cancelar o plano, ainda posso questionar os reajustes aplicados?

Ainda pode, mas com limitações relevantes. Com o contrato vigente, é possível discutir todo o histórico de reajustes e recuperar o que foi pago a mais nos últimos 3 anos. Encerrado o contrato, dois efeitos mudam:

  • Prazo para propor a ação: a prescrição cai para 2 anos após o encerramento. Passado esse prazo, a pretensão de revisão não pode mais ser exercida.
  • Período passível de revisão: só os reajustes aplicados nos 3 anos anteriores à propositura podem ser revistos — e não todo o histórico contratual.

Por isso a recomendação técnica é avaliar a revisão antes de encerrar o contrato. Com o plano ativo, o alcance é maior e a margem de recuperação financeira também.

Quanto tempo costuma durar uma ação de revisão de reajuste?

Essas ações têm uma característica importante: o pedido de liminar, que pode acelerar a análise e a tramitação. Em regra, considerando todo o percurso, a ação leva entre 1 e 3 anos até a decisão definitiva, contemplando primeira e segunda instâncias. O prazo varia com a complexidade do caso, a comarca e a postura da operadora. Como dito, durante a tramitação cabe pleitear tutela de urgência para suspender o reajuste questionado.

É possível obter liminar para suspender o reajuste durante o processo?

Sim. A tutela de urgência (art. 300 do CPC) pode ser pedida já na petição inicial. Concedida, o beneficiário segue pagando a mensalidade com base em percentual reduzido — frequentemente o índice da ANS — até a decisão final. A diferença fica condicionada ao desfecho do processo.

Existem custos para entrar com a ação?

No Juizado Especial Cível, que recebe causas de até 40 salários mínimos, não há custas para entrar com a ação: a primeira instância é gratuita por lei (Lei 9.099/95), e as custas só aparecem se houver recurso. Na Justiça comum, há custas processuais pagas ao Tribunal. Em qualquer caso, os honorários do escritório são combinados com o cliente antes de qualquer passo, e quem não pode arcar com as despesas pode pedir a gratuidade da Justiça.

O que acontece se a Justiça reconhecer a abusividade do reajuste?

Os efeitos típicos são: recálculo do reajuste segundo o parâmetro fixado na sentença, redução da mensalidade, restituição dos valores pagos a maior com correção monetária e juros, aplicação dos índices da ANS para o futuro e manutenção do contrato com todas as coberturas. O desfecho depende dos fatos do caso, das provas e da fundamentação da sentença.

A redução do valor pode vir acompanhada de mudança na rede credenciada ou no padrão de cobertura?

Não. A revisão judicial atinge apenas o percentual aplicado, não a estrutura do contrato. Em razão da decisão, a operadora não pode alterar a rede credenciada, rebaixar o padrão de acomodação, restringir prestadores ou modificar qualquer outra condição pactuada como compensação pela redução do valor.

A relação contratual permanece integralmente preservada nas condições originais, com a única diferença do ajuste do percentual reconhecido como abusivo. Conduta da operadora nesse sentido configura descumprimento da decisão judicial e violação da boa-fé objetiva, e pode ser questionada com pedido de tutela específica e multa diária.

Quais documentos são necessários para analisar um caso de reajuste?

O mais importante é o histórico de pagamentos — o mais longo e antigo que você tiver. Se tiver também o contrato do plano em mãos (proposta de adesão, condições gerais, manual do beneficiário), melhor ainda.

E se o plano já tiver sido cancelado por inadimplência decorrente do reajuste excessivo?

Há jurisprudência reconhecendo a possibilidade de restabelecer o contrato quando a inadimplência decorreu, comprovadamente, de reajuste abusivo — sobretudo se o beneficiário seguiu pagando o valor anterior. O caminho processual pode envolver pedido de tutela de urgência para reativação imediata. Ainda assim, vale ler a resposta sobre cancelamento do plano, logo acima.

Quantas ações sobre reajuste de plano de saúde existem no Judiciário?

Segundo o Painel de Estatísticas Processuais de Direito à Saúde do CNJ, foram 343 mil novas ações contra planos de saúde em 2025 (cerca de 300 mil em 2024).

Na Bahia, a consulta pública à jurisprudência do Tribunal de Justiça (TJBA) retorna, entre outubro de 2025 e outubro de 2026, mais de 560 acórdãos do 2º grau e mais de 1.200 das Turmas Recursais dos Juizados em processos que discutem reajuste de plano de saúde.

O tema é recorrente nos tribunais baianos, e a discussão sobre como as operadoras calculam o reajuste, em contratos individuais, familiares e coletivos, vem se consolidando.

Ficou com alguma dúvida?

Pergunte ao escritório pelo WhatsApp.

Analisar meu reajuste